भारत: छोटी दुकान पर UPI QR और साउंडबॉक्स लगाने पर अब बैंक को मिलेगा ₹1,050 — दुकानदार को क्या मिलेगा?
प्रकाशित: 2026-11-14 · स्रोत: ET BFSI — NPCI Launches UPI Vyapaar Saksham Scheme
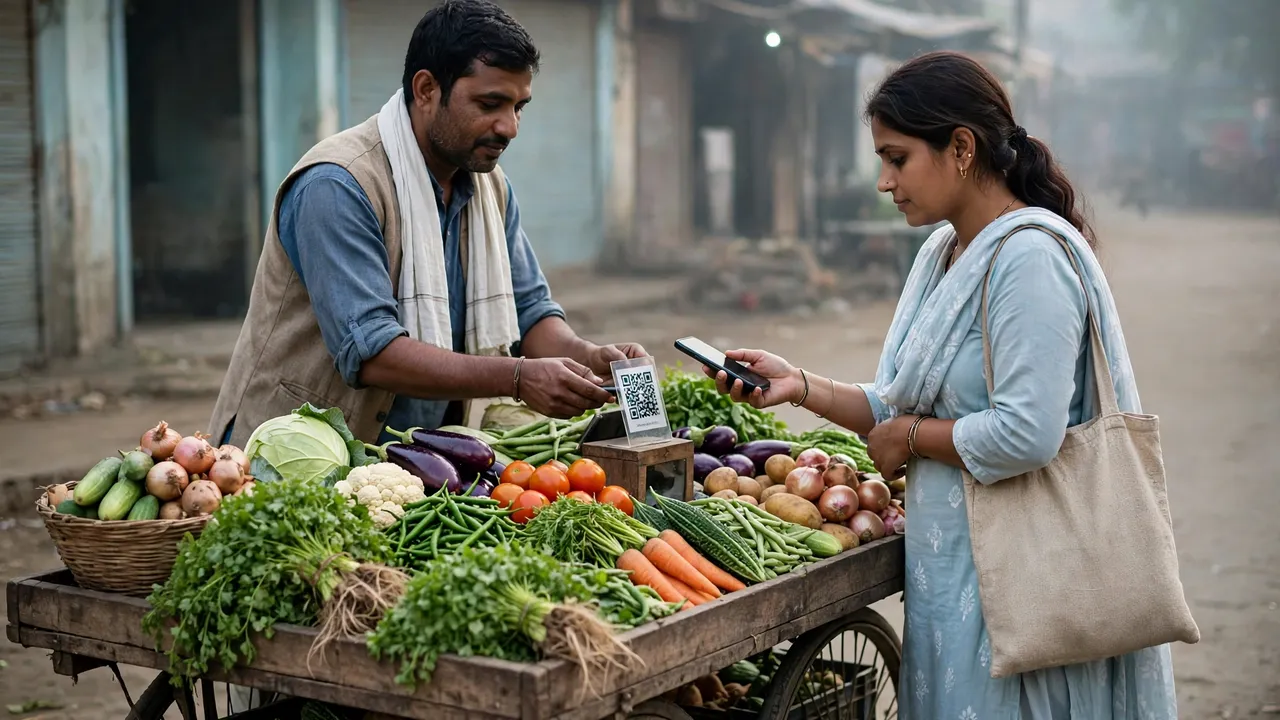
भारत में छोटी दुकानों के लिए UPI पर एक नई योजना आई है — और इस बार कहानी थोड़ी उल्टी है।
आमतौर पर जब सरकार या कोई संस्था किसी योजना की घोषणा करती है, तो लगता है कि पैसा सीधे दुकानदार या ग्राहक के खाते में आएगा। इस बार ऐसा नहीं है। नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया, यानी NPCI ने 11 नवंबर 2026 को एक सर्कुलर जारी किया है, जिसका नाम है "UPI Vyapaar Saksham Scheme" — हिंदी में कहें तो यूपीआई व्यापार सक्षम योजना। इस योजना के तहत पैसा दुकानदार को नहीं, बल्कि उस बैंक या पेमेंट कंपनी को मिलेगा जो दुकान पर नया क्यूआर कोड लगाएगी या साउंडबॉक्स फिट करेगी। दुकानदार को सीधे कोई नकद नहीं मिलेगा, लेकिन उसके लिए क्यूआर कोड और साउंडबॉक्स मुफ्त में लगेंगे — और यही इस योजना का सबसे बड़ा फायदा है।
यह खबर 12 नवंबर 2026 को ET BFSI में छपी, और 13 नवंबर को ETV Bharat, MySandesh, IBTimes और Gadgets360 जैसे माध्यमों में भी इसकी चर्चा हुई। खबर का मूल स्रोत NPCI का 11 नवंबर 2026 का सर्कुलर ही है। हालांकि, घोषणा के समय यह सर्कुलर NPCI के सार्वजनिक UPI सर्कुलर पेज पर सूचीबद्ध नहीं था — इसलिए इस लेख के तथ्य सर्कुलर पर आधारित खबरों से लिए गए हैं। इस लेख में हम वही बातें बता रहे हैं जो सर्कुलर और इन खबरों में साफ-साफ कही गई हैं। जहाँ कोई बात अभी तय नहीं हुई है, वहाँ हम साफ लिख रहे हैं कि "अभी घोषित नहीं" — ताकि कोई दुकानदार गलत उम्मीद न पाल ले।
एक पैराग्राफ में पूरी बात — अगर आपके पास वक्त कम है तो बस यही पढ़ लीजिए।
NPCI की यूपीआई व्यापार सक्षम योजना के तहत, जो बैंक या पेमेंट कंपनी किसी छोटी दुकान पर नया फिज़िकल क्यूआर कोड लगाएगी, उसे ₹300 मिलेंगे, और जो कंपनी दुकान पर साउंडबॉक्स लगाएगी, उसे ₹750 मिलेंगे। दुकान को इन दोनों चीज़ों के लिए कुछ नहीं देना है — क्यूआर कोड और साउंडबॉक्स मुफ्त में लगेंगे। यह योजना उन छोटी दुकानों के लिए है जिनका पिछले वित्तीय वर्ष में सालाना टर्नओवर ₹40 लाख तक है, और इसका खास ध्यान टियर 3 से टियर 6 शहरों, पूर्वोत्तर राज्यों, जम्मू-कश्मीर और लद्दाख पर है। लेकिन पैसा तभी मिलेगा जब दुकान पर यूपीआई से लेन-देन वाकई होगा — एक तिमाही के तीन महीनों में से कम से कम दो महीनों में कम से कम 25 योग्य यूपीआई लेन-देन, और हर महीने कम से कम ₹5,000 का लेन-देन। यह योजना तीन साल चलेगी, और यह उसी दिन से शुरू होगी जिस दिन यूपीआई पर एमडीआर लागू होगा। एमडीआर की कोई पक्की तारीख अभी घोषित नहीं हुई है।
सबसे पहले वह बात समझिए जिसे ज़्यादातर खबरों ने साफ नहीं बताया — पैसा किसको मिलेगा?
यही इस योजना की सबसे बड़ी उलझन है, और इसे समझना सबसे ज़रूरी है। कई खबरों की सुर्खियाँ पढ़कर ऐसा लगता है जैसे दुकानदार को ₹300 या ₹750 मिलेंगे। असलियत यह है कि यह पैसा दुकानदार को नहीं मिलेगा। यह पैसा उस बैंक या पेमेंट सर्विस प्रोवाइडर को मिलेगा जो दुकान पर क्यूआर कोड लगाएगा या साउंडबॉक्स फिट करेगा। अंग्रेज़ी में इन्हें "acquiring bank" या "payment service provider" कहा जाता है — यानी वह संस्था जो दुकानदार को यूपीआई पेमेंट लेने की सुविधा देती है।
तो फिर दुकानदार को क्या फायदा? फायदा यह है कि दुकानदार को क्यूआर कोड और साउंडबॉक्स के लिए पैसे नहीं देने पड़ेंगे। आज के समय में कई छोटी दुकानों पर साउंडबॉक्स इसलिए नहीं लगा है क्योंकि उसके लिए पैसे देने पड़ते हैं, या बैंक उसे लगाने में दिलचस्पी नहीं दिखाता। इस योजना में बैंक को हर नए क्यूआर कोड पर ₹300 और हर नए साउंडबॉक्स पर ₹750 मिलेंगे, तो बैंक की दिलचस्पी बढ़ेगी कि वह छोटी-छोटी दुकानों तक पहुँचे, वहाँ क्यूआर कोड लगाए और साउंडबॉक्स फिट करे। दुकानदार के लिए इसका मतलब है — बिना पैसे दिए डिजिटल पेमेंट लेने की सुविधा, और साउंडबॉक्स की आवाज़ से हर पेमेंट की तुरंत जानकारी।
एक उदाहरण से समझिए। मान लीजिए आपके मोहल्ले में रामू जी की किराना दुकान है। अभी तक उनकी दुकान पर सिर्फ एक छोटा सा कागज़ वाला क्यूआर कोड चिपका है, साउंडबॉक्स नहीं है। कई बार ग्राहक पेमेंट करके चला जाता है और रामू जी को पता नहीं चलता कि पैसा आया या नहीं — उन्हें फोन खोलकर देखना पड़ता है। इस योजना के बाद उनका बैंक उनकी दुकान पर एक पक्का फिज़िकल क्यूआर कोड लगाएगा और एक साउंडबॉक्स भी फिट करेगा। बैंक को इस काम के लिए ₹300 जमा ₹750, यानी कुल ₹1,050 मिलेंगे — लेकिन तभी, जब दुकान पर यूपीआई लेन-देन की शर्त पूरी होगी। रामू जी को इन दोनों चीज़ों के लिए एक रुपया भी नहीं देना है। यही योजना का मूल विचार है — बैंक को प्रोत्साहन दो, ताकि वह छोटी दुकानों तक डिजिटल पेमेंट पहुँचाए।
यह योजना क्यों आई — यूपीआई अब मुफ्त नहीं रहेगा, इसीलिए यह सहारा बना है।
यूपीआई को भारत में करीब छह साल तक मुफ्त रखा गया। न दुकानदार से कोई शुल्क लिया जाता था, न ग्राहक से। यही वजह थी कि यूपीआई इतनी तेज़ी से गाँव-गाँव, गली-गली तक पहुँचा। लेकिन मुफ्त सेवा की भी एक कीमत होती है — बैंकों और पेमेंट कंपनियों को क्यूआर कोड लगाने, साउंडबॉक्स देने, शिकायतें सुलझाने और सिस्टम चलाने का खर्च उठाना पड़ता था, और उन्हें इसके बदले कुछ नहीं मिलता था।
सितंबर 2026 में पेमेंट एंड सेटलमेंट सिस्टम्स एक्ट में बदलाव किया गया, जिससे यूपीआई पर शुल्क, यानी एमडीआर लगाने का रास्ता खुल गया। एमडीआर का मतलब है मर्चेंट डिस्काउंट रेट — वह शुल्क जो दुकानदार से उसके यूपीआई से मिले पेमेंट पर लिया जाता है। पहले यह शुल्क शून्य था। अब तय हुआ है कि ₹2,000 से ऊपर के मर्चेंट पेमेंट पर 0.4 प्रतिशत एमडीआर लगेगा, जो अधिकतम ₹300 तक होगा। यह कैप ₹75,000 या उससे बड़े पेमेंट पर लागू होता है। ₹2,000 तक के पेमेंट पर कोई शुल्क नहीं लगेगा, और एक व्यक्ति से दूसरे व्यक्ति को भेजे गए पैसे, यानी पर्सन-टू-पर्सन ट्रांसफर, पूरी तरह मुफ्त रहेंगे।
लेकिन एमडीआर लागू करने की बात आते ही विरोध शुरू हो गया। छोटे दुकानदारों और व्यापारियों ने चिंता जताई कि उन पर नया खर्च आ जाएगा। पहले एमडीआर 15 अक्टूबर 2026 से लागू होना था, लेकिन दिवाली से पहले आए विरोध के बाद इसे टाल दिया गया। खबरों के अनुसार अब जनवरी 2027 में इसके शुरू होने की संभावना जताई जा रही है, लेकिन NPCI ने 11 नवंबर के सर्कुलर तक कोई पक्की तारीख तय नहीं की है। यानी एमडीआर की शुरुआत की तारीख अभी घोषित नहीं है।
इसी पृष्ठभूमि में यूपीआई व्यापार सक्षम योजना को समझना चाहिए। जब दुकानदारों से शुल्क लिया जाने लगेगा, तो उन्हें यह लगे कि डिजिटल पेमेंट से उन्हें भी कुछ मिल रहा है — मुफ्त क्यूआर कोड, मुफ्त साउंडबॉक्स, और छोटी दुकानों तक बेहतर सेवा। योजना का पैसा भी एमडीआर से ही आएगा — यूपीआई एमडीआर संग्रह का 5 प्रतिशत इस योजना के फंड में जाएगा। यानी जो शुल्क दुकानदारों से लिया जाएगा, उसका एक छोटा हिस्सा वापस छोटी दुकानों तक डिजिटल सुविधा पहुँचाने में लगाया जाएगा।
कौन सी दुकान इस योजना के दायरे में आएगी?
योजना की पात्रता की शर्तें साफ हैं, और इन्हें समझना हर दुकानदार के लिए ज़रूरी है। पहली शर्त टर्नओवर की है — दुकान का पिछले वित्तीय वर्ष में सालाना टर्नओवर ₹40 लाख तक होना चाहिए। यानी यह योजना बड़ी दुकानों या बड़े शोरूमों के लिए नहीं है; यह छोटी दुकानों, किराना स्टोर, चाय की दुकान, सब्ज़ी वाले, दर्ज़ी, मोची, छोटे रेस्टोरेंट, दवा की दुकान और ऐसे ही छोटे व्यापारियों के लिए है। अगर आपकी दुकान का सालाना टर्नओवर ₹40 लाख से ज़्यादा है, तो यह योजना आपके लिए नहीं है।
दूसरी बात है भौगोलिक ध्यान — योजना का खास फोकस टियर 3 से टियर 6 केंद्रों पर है। टियर 3, 4, 5 और 6 का मतलब है छोटे शहर, कस्बे और ग्रामीण इलाके — जहाँ अभी भी डिजिटल पेमेंट उतना नहीं पहुँचा है जितना बड़े शहरों में पहुँचा है। इसके अलावा पूर्वोत्तर राज्यों, जम्मू-कश्मीर और लद्दाख पर भी खास ध्यान दिया गया है। ये वे इलाके हैं जहाँ डिजिटल पेमेंट की पहुँच अब भी कम है, और जहाँ बैंक की शाखाएँ भी कम हैं।
तीसरी बात है — जो व्यापारी केंद्र सरकार की अधिसूचित योजनाओं, यानी पीएम स्वनिधि (PM SVANidhi) और पीएम विश्वकर्मा (PM Vishwakarma) के तहत आते हैं, वे भी इस योजना के लिए पात्र हैं। पीएम स्वनिधि सड़क विक्रेताओं, यानी स्ट्रीट वेंडरों के लिए है, और पीएम विश्वकर्मा पारंपरिक कारीगरों और शिल्पकारों के लिए है। अगर आप इनमें से किसी योजना के लाभार्थी हैं, तो आप इस योजना के दायरे में भी आ सकते हैं।
यहाँ एक बात साफ कर दें — पात्रता की शर्त दुकान पर लागू होती है, लेकिन पैसा बैंक को मिलेगा। यानी आपकी दुकान पात्र है, तो बैंक आपकी दुकान पर क्यूआर कोड और साउंडबॉक्स लगाने के लिए प्रोत्साहन पाने का हकदार होगा। अगर आपकी दुकान पात्र नहीं है, तो बैंक को आपकी दुकान पर लगाए गए क्यूआर कोड के लिए यह प्रोत्साहन नहीं मिलेगा — हालाँकि बैंक अपनी मर्ज़ी से फिर भी सेवा दे सकता है, बस इस योजना का पैसा नहीं मिलेगा।
उपयोग की शर्त — सिर्फ क्यूआर लगा देना काफी नहीं, उससे लेन-देन भी होना चाहिए।
योजना की सबसे अहम शर्त वह है जिसे "उपयोग की शर्त" या "usage test" कहा जा सकता है। बैंक को पैसा सिर्फ क्यूआर कोड लगा देने पर नहीं मिलेगा — पैसा तभी मिलेगा जब उस क्यूआर कोड से वाकई लेन-देन होगा। यह शर्त इसलिए रखी गई है ताकि बैंक सिर्फ क्यूआर कोड बाँटकर पैसा न ले जाएँ, बल्कि उन दुकानों पर लगाएँ जहाँ वाकई यूपीआई से पेमेंट होता है।
शर्त यह है — एक तिमाही के तीन महीनों में से कम से कम दो महीनों में, दुकान पर कम से कम 25 योग्य यूपीआई लेन-देन होने चाहिए, और हर महीने कम से कम ₹5,000 का लेन-देन होना चाहिए। तिमाही का मतलब है तीन महीने का समय — जैसे जनवरी-फरवरी-मार्च, या अप्रैल-मई-जून। इन तीन महीनों में से कम से कम दो महीनों में यह शर्त पूरी होनी चाहिए। अगर किसी महीने में सिर्फ 20 लेन-देन हुए, तो वह महीना नहीं गिना जाएगा। अगर किसी महीने में 25 लेन-देन हुए लेकिन कुल रकम ₹5,000 से कम रही, तो भी वह महीना नहीं गिना जाएगा। दोनों शर्तें एक साथ पूरी होनी चाहिए — 25 लेन-देन भी, और ₹5,000 की रकम भी।
योग्य लेन-देन का मतलब भी साफ है — हर लेन-देन ₹2,000 तक का होना चाहिए। अगर कोई ग्राहक ₹2,500 का पेमेंट करता है, तो वह लेन-देन इस गिनती में नहीं आएगा। जो पेमेंट वापस हो गया हो, रिफंड हो गया हो या रद्द हो गया हो, वह भी नहीं गिना जाएगा। और एक और सख्त नियम है — एक ही बिल को टुकड़ों में बाँटकर ₹2,000 से नीचे लाना मना है। यानी अगर किसी ग्राहक का बिल ₹3,500 का है, तो दुकानदार उसे दो बार में ₹1,750-₹1,750 करके नहीं ले सकता ताकि दोनों लेन-देन गिनती में आ जाएँ। ऐसा करना नियमों के खिलाफ है, और पकड़े जाने पर इसके नतीजे हो सकते हैं।
एक किराना दुकान के उदाहरण से इसे पूरी तरह समझिए। मान लीजिए सुनीता जी की किराना दुकान एक छोटे कस्बे में है। जनवरी में उनकी दुकान पर 30 यूपीआई पेमेंट आए, कुल ₹8,000 के। फरवरी में 28 पेमेंट आए, कुल ₹6,500 के। मार्च में सिर्फ 15 पेमेंट आए, कुल ₹3,000 के। अब गिनती कीजिए — जनवरी में 30 लेन-देन और ₹8,000, दोनों शर्तें पूरी। फरवरी में 28 लेन-देन और ₹6,500, दोनों शर्तें पूरी। मार्च में दोनों शर्तें अधूरी। तीन महीनों में से दो महीनों में शर्त पूरी हो गई, तो उपयोग की शर्त पूरी मानी जाएगी। बैंक को सुनीता जी की दुकान पर लगाए गए क्यूआर कोड और साउंडबॉक्स के लिए ₹1,050 मिलेंगे।
अब दूसरा उदाहरण लीजिए — अगर जनवरी में 40 लेन-देन हुए लेकिन कुल रकम सिर्फ ₹4,000 रही, क्योंकि ज़्यादातर पेमेंट ₹50-₹100 के थे, तो जनवरी का महीना नहीं गिना जाएगा, भले ही लेन-देन की संख्या ज़्यादा हो। रकम की शर्त भी पूरी होनी ही चाहिए। इसीलिए दुकानदारों को यह समझना चाहिए कि सिर्फ क्यूआर कोड लगवाना काफी नहीं है — ग्राहकों को यूपीआई से पेमेंट करने के लिए कहना होगा, और यह भी देखना होगा कि महीने में कम से कम ₹5,000 का यूपीआई लेन-देन हो।
फंड के तीन हिस्से — पैसा कहाँ से आएगा और कैसे बँटेगा?
योजना का फंड यूपीआई एमडीआर संग्रह के 5 प्रतिशत से बनेगा। यानी जितना एमडीआर इकट्ठा होगा, उसका 5 प्रतिशत इस योजना के लिए अलग रख दिया जाएगा। इस फंड को तीन हिस्सों में बाँटा गया है — कंपोनेंट ए, कंपोनेंट बी और कंपोनेंट सी। हर हिस्से का अपना काम है।
कंपोनेंट ए — 30 प्रतिशत — ऑनबोर्डिंग के लिए है। ऑनबोर्डिंग का मतलब है नई दुकान को यूपीआई से जोड़ना — नया क्यूआर कोड लगाना, साउंडबॉक्स फिट करना। यही वह हिस्सा है जिससे बैंक को हर नए फिज़िकल क्यूआर कोड पर ₹300 और हर नए साउंडबॉक्स पर ₹750 मिलते हैं। फंड का 30 प्रतिशत इसी काम के लिए रखा गया है।
कंपोनेंट बी — 50 प्रतिशत — ग्रोथ के लिए है, यानी बढ़ोतरी के लिए। यह फंड का सबसे बड़ा हिस्सा है। इसके तहत बैंक को कुल योग्य लेन-देन मूल्य का 0.03 प्रतिशत मिलेगा। साथ ही, लक्षित भौगोलिक क्षेत्रों — यानी टियर 3 से टियर 6, पूर्वोत्तर, जम्मू-कश्मीर और लद्दाख — में 50 प्रतिशत अतिरिक्त मिलेगा। लेकिन इसके लिए एक शर्त है — तिमाही-दर-तिमाही कम से कम 5 प्रतिशत की बढ़ोतरी होनी चाहिए। यानी अगर इस तिमाही में लेन-देन पिछले तिमाही से कम से कम 5 प्रतिशत नहीं बढ़ा, तो यह ग्रोथ वाला पैसा नहीं मिलेगा।
रुपयों में समझिए। मान लीजिए एक बैंक की दुकानों पर एक तिमाही में कुल ₹1 लाख का योग्य यूपीआई लेन-देन हुआ। तो 0.03 प्रतिशत के हिसाब से बैंक को ₹30 मिलेंगे। अगर वे दुकानें किसी लक्षित शहर या कस्बे में हैं, तो 50 प्रतिशत अतिरिक्त मिलेगा — यानी ₹30 के बजाय ₹45 मिलेंगे। यह रकम छोटी लग सकती है, लेकिन जब हज़ारों-लाखों दुकानों का हिसाब जुड़ता है, तो यह बड़ी रकम बन जाती है।
कंपोनेंट सी — 20 प्रतिशत — इंक्रीमेंटल के लिए है, यानी पिछले तिमाही से जो बढ़ोतरी हुई है, उसके लिए। इसके तहत लक्षित भौगोलिक क्षेत्रों में पिछली तिमाही के मुकाबले जो बढ़ोतरी हुई है, उसका 0.20 प्रतिशत मिलेगा। उदाहरण से समझिए — मान लीजिए किसी लक्षित इलाके में पिछली तिमाही में ₹1 लाख का लेन-देन हुआ था, और इस तिमाही में ₹1 लाख 20 हज़ार का हुआ। बढ़ोतरी हुई ₹20,000 की। इसका 0.20 प्रतिशत है ₹40। तो बैंक को ₹40 अतिरिक्त मिलेंगे।
तीनों हिस्सों को एक साथ देखिए तो तस्वीर साफ होती है — कंपोनेंट ए नई दुकानों को जोड़ने के लिए, कंपोनेंट बी लेन-देन बढ़ाने के लिए, और कंपोनेंट सी पिछले तिमाही से ज़्यादा बढ़ोतरी करने के लिए। NPCI का लक्ष्य है कि इस योजना से हर साल एक करोड़ तक नए क्यूआर कोड लगें। एक करोड़ नए क्यूआर कोड का मतलब है एक करोड़ छोटी दुकानों तक डिजिटल पेमेंट की पहुँच — यह बहुत बड़ा लक्ष्य है।
क्यूआर कोड और साउंडबॉक्स एक साथ — ₹1,050 का हिसाब कैसे बनता है?
कई खबरों में ₹1,050 का आँकड़ा छपा है, और इसे समझना आसान है। अगर किसी नई पात्र दुकान पर बैंक एक फिज़िकल क्यूआर कोड लगाता है, तो उसे ₹300 मिलेंगे। अगर उसी दुकान पर वह एक साउंडबॉक्स भी फिट करता है, तो उसके लिए ₹750 और मिलेंगे। दोनों को जोड़ दें तो कुल ₹1,050 बनते हैं। लेकिन याद रखिए — यह पैसा तभी मिलेगा जब उपयोग की शर्त पूरी होगी, यानी तिमाही के तीन महीनों में से कम से कम दो महीनों में 25 लेन-देन और ₹5,000 की रकम। अगर शर्त पूरी नहीं हुई, तो बैंक को यह पैसा नहीं मिलेगा, भले ही उसने क्यूआर कोड और साउंडबॉक्स लगा दिए हों।
दुकानदार के लिए इसका मतलब यह है कि अगर बैंक आपकी दुकान पर क्यूआर कोड और साउंडबॉक्स लगाता है, तो आपको उसके लिए पैसे नहीं देने हैं। और अगर बैंक आपसे इनके लिए पैसे माँगे, तो आप यह जान लीजिए कि योजना के तहत बैंक को इसका पैसा NPCI की तरफ से मिलना है — आपसे नहीं। हालाँकि यह भी सच है कि बैंक अपनी सामान्य सेवा शर्तों के तहत कुछ और शुल्क ले सकता है, लेकिन इस योजना के तहत क्यूआर कोड और साउंडबॉक्स के लिए दुकानदार से पैसे लेना योजना की भावना के खिलाफ होगा। अगर कोई बैंक आपसे इस योजना के नाम पर पैसे माँगे, तो पहले अपने बैंक की शाखा से लिखित में पूछिए, और NPCI के सर्कुलर का हवाला दीजिए।
एमडीआर की पूरी कहानी — दुकानदार को क्या देना पड़ेगा और क्या मुफ्त रहेगा?
अब उस सवाल पर आते हैं जो हर दुकानदार के मन में सबसे पहले आता है — एमडीआर लगने के बाद मुझे कितना देना पड़ेगा? इसका जवाब सर्कुलर और खबरों में साफ दिया गया है।
पहली बात — ₹2,000 तक के पेमेंट पर कोई एमडीआर नहीं लगेगा। यानी आपकी दुकान पर जितने भी पेमेंट ₹2,000 तक के होंगे, वे पूरी तरह मुफ्त रहेंगे। छोटी दुकानों पर ज़्यादातर पेमेंट इसी सीमा में आते हैं — ₹100 की सब्ज़ी, ₹500 का किराना, ₹1,000 की दवा — इन सब पर कोई शुल्क नहीं लगेगा।
दूसरी बात — ₹2,000 से ऊपर के मर्चेंट पेमेंट पर 0.4 प्रतिशत एमडीआर लगेगा, जो अधिकतम ₹300 तक होगा। ₹75,000 या उससे बड़े पेमेंट पर यह कैप लागू होता है — यानी ₹75,000 के पेमेंट पर 0.4 प्रतिशत ₹300 बनता है, और उससे बड़े पेमेंट पर भी ₹300 से ज़्यादा नहीं लिया जाएगा। उदाहरण के लिए, अगर कोई ग्राहक ₹5,000 का पेमेंट करता है, तो 0.4 प्रतिशत के हिसाब से ₹20 शुल्क बनेगा। अगर कोई ₹10,000 का पेमेंट करता है, तो शुल्क ₹40 होगा।
तीसरी बात — पर्सनल क्यूआर से जुड़ी छूट। जो छोटे व्यापारी अपने पर्सनल क्यूआर कोड से महीने में ₹1 लाख तक का पेमेंट लेते हैं, उन्हें कोई शुल्क नहीं देना होगा। यानी अगर आप अपने निजी क्यूआर से महीने में ₹1 लाख तक लेते हैं, तो आपका एमडीआर शून्य रहेगा। यह छूट खास तौर पर बहुत छोटे व्यापारियों के लिए है — सड़क विक्रेता, ठेले वाले, छोटे फेरी वाले।
चौथी बात — पर्सन-टू-पर्सन ट्रांसफर, यानी एक व्यक्ति से दूसरे व्यक्ति को पैसे भेजना, पूरी तरह मुफ्त रहेगा। अगर आप अपने दोस्त को पैसे भेजते हैं, या परिवार में पैसे भेजते हैं, तो उस पर कोई शुल्क नहीं लगेगा।
इन सब बातों को एक साथ रखकर देखिए तो तस्वीर यह बनती है — छोटी दुकानों और छोटे पेमेंट पर असर लगभग न के बराबर होगा, क्योंकि ज़्यादातर छोटे पेमेंट ₹2,000 की सीमा के अंदर ही आते हैं। असर उन दुकानों पर पड़ेगा जहाँ बड़े पेमेंट ज़्यादा होते हैं — जैसे इलेक्ट्रॉनिक्स की दुकान, फर्नीचर, ज्वैलरी या बड़े कपड़ों की दुकान। लेकिन वहाँ भी 0.4 प्रतिशत एक छोटा शुल्क है — ₹10,000 पर ₹40।
शुरुआत की तारीख क्यों तय नहीं हुई — और अब क्या होगा?
योजना की सबसे बड़ी अनिश्चितता इसकी शुरुआत की तारीख को लेकर है। सर्कुलर में साफ कहा गया है कि यह योजना तीन साल तक चलेगी, और यह तीन साल उस तारीख से गिने जाएँगे जिस दिन यूपीआई एमडीआर लागू होगा। यानी योजना की शुरुआत एमडीआर की शुरुआत से जुड़ी हुई है। और एमडीआर की शुरुआत की तारीख अभी तय नहीं हुई है।
पहले एमडीआर 15 अक्टूबर 2026 से लागू होना था। लेकिन दिवाली से पहले व्यापारियों और छोटे दुकानदारों की तरफ से विरोध हुआ, और सरकार तथा NPCI ने इसे टाल दिया। उसके बाद खबरों में जनवरी 2027 में लागू होने की संभावना जताई गई है, लेकिन यह सिर्फ खबरों में छपी संभावना है — NPCI ने 11 नवंबर के सर्कुलर तक कोई पक्की तारीख घोषित नहीं की है। इसलिए इस लेख में हम जनवरी 2027 को पक्की तारीख नहीं कह रहे — यह अभी घोषित नहीं है।
इसका मतलब यह है कि यूपीआई व्यापार सक्षम योजना भी अभी शुरू नहीं हुई है। जब तक एमडीआर लागू नहीं होगा, तब तक योजना का तीन साल का समय भी शुरू नहीं होगा। NPCI हर छह महीने में इस योजना की समीक्षा करेगी — यानी हर छह महीने में देखा जाएगा कि योजना कैसी चल रही है, कितने क्यूआर कोड लगे, कितना लेन-देन बढ़ा, और क्या इसमें कोई बदलाव ज़रूरी है।
दुकानदारों के लिए इसका मतलब है — अभी इंतज़ार कीजिए, लेकिन तैयार रहिए। अगर आपके पास अभी तक यूपीआई क्यूआर कोड नहीं है, तो अपने बैंक से बात करके लगवा लीजिए। अगर साउंडबॉक्स नहीं है, तो उसके बारे में पूछिए। जब योजना शुरू होगी, तो जो दुकानें पहले से यूपीआई से जुड़ी होंगी और जिन पर लेन-देन हो रहा होगा, वे सबसे पहले फायदा उठा पाएँगी।
पहले भी ऐसी योजना आई थी — 2025 वाली योजना से क्या अलग है?
यह पहली बार नहीं है जब सरकार ने छोटे यूपीआई पेमेंट को बढ़ावा देने के लिए प्रोत्साहन दिया है। 2025 में भी एक योजना आई थी, जिसमें छोटे पेमेंट पर 0.15 प्रतिशत का फ्लैट प्रोत्साहन दिया गया था, और इसके लिए ₹1,500 करोड़ का बजट रखा गया था। वह योजना भी बैंकों और पेमेंट कंपनियों को छोटे पेमेंट बढ़ाने के लिए प्रोत्साहित करती थी।
नई योजना उससे कई मायनों में अलग है। पहली बात — नई योजना में प्रोत्साहन सिर्फ लेन-देन पर नहीं, बल्कि नए क्यूआर कोड लगाने और साउंडबॉक्स फिट करने पर भी दिया जा रहा है। यानी नई योजना का ध्यान सिर्फ लेन-देन बढ़ाने पर नहीं है, बल्कि नई दुकानों को डिजिटल पेमेंट से जोड़ने पर भी है। दूसरी बात — नई योजना में भौगोलिक फोकस साफ है — छोटे शहर, कस्बे, पूर्वोत्तर, जम्मू-कश्मीर और लद्दाख। तीसरी बात — नई योजना में ग्रोथ और बढ़ोतरी के लिए अलग-अलग हिस्से बनाए गए हैं, ताकि बैंक सिर्फ नई दुकानें जोड़कर ही न रुक जाएँ, बल्कि उन पर लेन-देन भी बढ़ाएँ।
पुरानी योजना का बजट ₹1,500 करोड़ था और प्रोत्साहन 0.15 प्रतिशत फ्लैट था। नई योजना का फंड एमडीआर संग्रह के 5 प्रतिशत से बनेगा, और इसके हिस्से अलग-अलग दरों पर बँटेंगे — ऑनबोर्डिंग के लिए ₹300 और ₹750, ग्रोथ के लिए 0.03 प्रतिशत, और बढ़ोतरी के लिए 0.20 प्रतिशत। दोनों योजनाओं का मकसद एक ही है — छोटे व्यापारियों तक डिजिटल पेमेंट पहुँचाना — लेकिन नई योजना का तरीका ज़्यादा विस्तृत और लक्षित है।
एक दुकानदार को अभी क्या करना चाहिए — आसान से कदम।
अगर आप छोटी दुकान चलाते हैं, तो इस योजना को लेकर अभी आपको कुछ बड़े कदम उठाने की ज़रूरत नहीं है, क्योंकि योजना अभी शुरू नहीं हुई है। लेकिन कुछ छोटे और समझदारी वाले कदम आप अभी उठा सकते हैं।
पहला — अगर आपकी दुकान पर यूपीआई क्यूआर कोड नहीं है, तो अपने बैंक से बात कीजिए और लगवाइए। आज के समय में ग्राहक नकद से ज़्यादा यूपीआई से पेमेंट करना पसंद करते हैं। क्यूआर कोड होने से आपकी बिक्री भी बढ़ सकती है।
दूसरा — अगर आपकी दुकान पर साउंडबॉक्स नहीं है, तो बैंक से पूछिए कि क्या वह लगा सकता है। साउंडबॉक्स से हर पेमेंट की आवाज़ आती है, जिससे आपको तुरंत पता चलता है कि पैसा आया है। इससे गलतफहमी और झगड़े कम होते हैं।
तीसरा — अपने यूपीआई लेन-देन पर ध्यान दीजिए। महीने में कम से कम 25 यूपीआई लेन-देन और कम से कम ₹5,000 का लेन-देन हो, इसकी कोशिश कीजिए। ग्राहकों से कहिए कि वे यूपीआई से पेमेंट करें। यह आदत जब योजना शुरू होगी, तो आपके काम आएगी।
चौथा — अपने टर्नओवर का हिसाब रखिए। अगर आपका सालाना टर्नओवर ₹40 लाख तक है, तो आप इस योजना के दायरे में आते हैं। अपने पिछले वित्तीय वर्ष के टर्नओवर का अंदाज़ा रखिए, ताकि जब बैंक पूछे तो आप बता सकें।
पाँचवाँ — अगर आप पीएम स्वनिधि या पीएम विश्वकर्मा के लाभार्थी हैं, तो अपने कागज़ात संभालकर रखिए। ये योजनाएँ आपकी पात्रता को और मज़बूत करती हैं।
छठा — किसी भी व्यक्ति को इस योजना के नाम पर पैसे मत दीजिए। यह योजना दुकानदार से कोई पैसा नहीं माँगती। अगर कोई कहे कि "इस योजना में रजिस्ट्रेशन के लिए ₹500 दो" या "क्यूआर कोड के लिए पैसे दो", तो समझ लीजिए कि वह धोखा दे रहा है।
धोखाधड़ी से सावधान — इस योजना के नाम पर ठगी हो सकती है।
जब भी कोई नई सरकारी योजना आती है, तो उसके नाम पर ठगी करने वाले भी सक्रिय हो जाते हैं। इस योजना के साथ भी ऐसा हो सकता है। कुछ बातें हमेशा याद रखिए।
पहली — NPCI या कोई बैंक आपसे फोन पर ओटीपी, यूपीआई पिन, पासवर्ड या बैंक खाते की जानकारी कभी नहीं माँगता। अगर कोई फोन करके कहे कि "यूपीआई व्यापार सक्षम योजना के लिए आपका ओटीपी चाहिए", तो फोन काट दीजिए।
दूसरी — इस योजना में दुकानदार से कोई रजिस्ट्रेशन फीस नहीं ली जाती। अगर कोई कहे कि योजना में नाम दर्ज कराने के लिए पैसे देने होंगे, तो वह झूठ बोल रहा है।
तीसरी — क्यूआर कोड और साउंडबॉक्स के लिए दुकानदार से पैसे नहीं लिए जाने हैं। अगर कोई एजेंट या व्यक्ति आपसे कहे कि "₹1,000 दो, साउंडबॉक्स लगवा दूँगा", तो पहले अपने बैंक की शाखा में जाकर पूछिए।
चौथी — किसी भी अनजान लिंक पर क्लिक करके अपनी बैंक जानकारी मत भरिए। योजना की असली जानकारी सिर्फ NPCI के सर्कुलर पेज और भरोसेमंद खबरों में है। किसी व्हाट्सऐप मैसेज में आए लिंक से फॉर्म मत भरिए।
पाँचवीं — अगर किसी ने आपके साथ ठगी की है या करने की कोशिश की है, तो अपने बैंक को तुरंत बताइए और साइबर अपराध की शिकायत के लिए 1930 नंबर पर कॉल कीजिए।
क्या-क्या अभी पता नहीं है — ईमानदारी से बता रहे हैं।
एक अच्छी खबर वही है जिसमें यह भी बताया जाए कि क्या अभी पता नहीं है। इस योजना को लेकर कई बातें अभी साफ नहीं हैं, और उन्हें साफ-साफ बताना ज़रूरी है।
पहली — एमडीआर कब से लागू होगा, यह अभी घोषित नहीं है। जनवरी 2027 की संभावना खबरों में है, लेकिन NPCI ने कोई तारीख तय नहीं की है।
दूसरी — योजना की शुरुआत की तारीख भी अभी घोषित नहीं है, क्योंकि यह एमडीआर से जुड़ी हुई है।
तीसरी — बैंक दुकानदारों तक यह सुविधा कैसे पहुँचाएँगे, इसकी प्रक्रिया अभी पूरी तरह साफ नहीं है। क्या बैंक खुद दुकानों पर जाएँगे, या दुकानदार को बैंक जाना होगा — यह अभी घोषित नहीं है।
चौथी — इस योजना के तहत मिलने वाले प्रोत्साहन का भुगतान बैंक को कब और कैसे मिलेगा, इसकी विस्तृत प्रक्रिया अभी सार्वजनिक नहीं हुई है।
पाँचवीं — अगर कोई दुकान पात्र है लेकिन बैंक उस तक नहीं पहुँचता, तो दुकानदार क्या कर सकता है — इस बारे में भी अभी कोई साफ व्यवस्था घोषित नहीं हुई है।
हम इस लेख को तब अपडेट करेंगे जब NPCI या सरकार की तरफ से इन बातों पर कोई नई जानकारी आएगी। तब तक के लिए, ऊपर बताई गई बातें ही पक्की हैं — बाकी सब अभी घोषित नहीं है।
छोटी दुकानों के लिए इसका असली मतलब क्या है?
इस योजना को सिर्फ रुपयों के हिसाब से मत देखिए। इसका असली मतलब यह है कि भारत की छोटी दुकानें — जो देश की अर्थव्यवस्था की रीढ़ हैं — अब डिजिटल पेमेंट की दुनिया में पूरी तरह शामिल हो सकेंगी। एक किराना दुकान, एक चाय की दुकान, एक सब्ज़ी का ठेला, एक दर्ज़ी की दुकान — ये सब छोटी-छोटी दुकानें मिलकर करोड़ों लोगों को रोज़गार देती हैं और लाखों परिवारों का पेट पालती हैं।
अभी भी ऐसी लाखों दुकानें हैं जहाँ यूपीआई नहीं है, या जहाँ सिर्फ कागज़ का क्यूआर कोड चिपका है और साउंडबॉक्स नहीं है। कई दुकानदारों को यह भी नहीं पता कि उनके खाते में पैसा आया या नहीं, क्योंकि उनके पास स्मार्टफोन नहीं है या वे उसे चलाना नहीं जानते। साउंडबॉक्स ऐसे दुकानदारों के लिए वरदान है — पैसे आते ही आवाज़ आ जाती है, और दुकानदार को फोन देखने की ज़रूरत नहीं पड़ती।
NPCI का लक्ष्य हर साल एक करोड़ नए क्यूआर कोड लगाने का है। अगर यह लक्ष्य पूरा होता है, तो तीन साल में तीन करोड़ नई दुकानें डिजिटल पेमेंट से जुड़ सकती हैं। यह बहुत बड़ा बदलाव होगा। लेकिन यह तभी होगा जब बैंक सच में छोटी दुकानों तक जाएँ, और जब दुकानदार भी यूपीआई को अपनाएँ।
दुकानदारों के लिए छोटी सी चेकलिस्ट — इसे संभालकर रखिए।
पहला — क्या आपकी दुकान का सालाना टर्नओवर ₹40 लाख तक है? अगर हाँ, तो आप पात्र हैं।
दूसरा — क्या आपकी दुकान टियर 3 से टियर 6 शहर, कस्बे, पूर्वोत्तर राज्य, जम्मू-कश्मीर या लद्दाख में है? अगर हाँ, तो आप प्राथमिकता वाले इलाके में हैं।
तीसरा — क्या आप पीएम स्वनिधि या पीएम विश्वकर्मा के लाभार्थी हैं? अगर हाँ, तो आपकी पात्रता और मज़बूत है।
चौथा — क्या आपकी दुकान पर फिज़िकल क्यूआर कोड लगा है? अगर नहीं, तो बैंक से बात कीजिए।
पाँचवाँ — क्या आपकी दुकान पर साउंडबॉक्स है? अगर नहीं, तो बैंक से पूछिए।
छठा — क्या आपकी दुकान पर महीने में कम से कम 25 यूपीआई लेन-देन होते हैं? अगर नहीं, तो ग्राहकों को यूपीआई से पेमेंट के लिए प्रोत्साहित कीजिए।
सातवाँ — क्या महीने में कम से कम ₹5,000 का यूपीआई लेन-देन होता है? अगर नहीं, तो इस पर ध्यान दीजिए।
आठवाँ — क्या आपके यूपीआई लेन-देन ₹2,000 तक के हैं? ज़्यादातर छोटे पेमेंट इसी सीमा में आते हैं।
नौवाँ — क्या आपने कभी किसी को अपना ओटीपी या यूपीआई पिन बताया है? अगर हाँ, तो तुरंत अपना पिन बदलिए और बैंक को बताइए।
दसवाँ — क्या आपने इस योजना के नाम पर किसी को पैसे दिए हैं? अगर हाँ, तो बैंक और 1930 नंबर पर शिकायत कीजिए।
अंत में — एक साफ बात।
यूपीआई व्यापार सक्षम योजना छोटी दुकानों के लिए एक अच्छी खबर है, लेकिन इसे समझकर ही इसका फायदा उठाया जा सकता है। पैसा बैंक को मिलेगा, सुविधा दुकानदार को मिलेगी। शर्तें साफ हैं — ₹40 लाख तक का टर्नओवर, छोटे शहर और खास इलाके, 25 लेन-देन और ₹5,000 की रकम। शुरुआत की तारीख अभी घोषित नहीं है, और जब तक एमडीआर लागू नहीं होगा, तब तक योजना भी शुरू नहीं होगी।
दुकानदारों को चाहिए कि वे अभी से तैयारी करें — क्यूआर कोड लगवाएँ, साउंडबॉक्स के बारे में पूछें, और यूपीआई लेन-देन बढ़ाएँ। और सबसे ज़रूरी — किसी भी ठग के झाँसे में न आएँ। यह योजना आपसे कोई पैसा नहीं माँगती, और कोई भी असली बैंक अधिकारी आपसे फोन पर ओटीपी या पिन नहीं माँगेगा।
जब इस योजना पर कोई नई जानकारी आएगी — शुरुआत की तारीख, आवेदन की प्रक्रिया, या कोई बदलाव — तो हम इस लेख को अपडेट करेंगे। तब तक के लिए, ऊपर लिखी हर बात वही है जो NPCI के 11 नवंबर 2026 के सर्कुलर और 12-13 नवंबर 2026 की खबरों में कही गई है।
स्रोत: यह लेख ET BFSI की 12 नवंबर 2026 की खबर "NPCI Launches UPI Vyapaar Saksham Scheme", ETV Bharat, MySandesh, IBTimes और Gadgets360 की 13 नवंबर 2026 की खबरों, तथा NPCI के 11 नवंबर 2026 के सर्कुलर पर आधारित है। घोषणा के समय सर्कुलर NPCI के सार्वजनिक UPI सर्कुलर पेज पर सूचीबद्ध नहीं था; पाठक लॉन्च के करीब आने पर वहां सूची जांच सकते हैं। यह एक स्वतंत्र गाइड है — यह सरकार या NPCI की आधिकारिक वेबसाइट नहीं है। प्रकाशित: 14 नवंबर 2026।
---
Frequently asked questions
यूपीआई व्यापार सक्षम योजना क्या है?
NPCI की एक योजना है, जिसका सर्कुलर 11 नवंबर 2026 को जारी हुआ। इसके तहत बैंक या पेमेंट कंपनी को नई पात्र दुकान पर फिज़िकल क्यूआर कोड लगाने पर ₹300 और साउंडबॉक्स फिट करने पर ₹750 मिलेंगे।
दुकानदार को सीधे कितने पैसे मिलेंगे?
दुकानदार को सीधे कोई नकद नहीं मिलेगा। पैसा बैंक या पेमेंट सर्विस प्रोवाइडर को मिलेगा। दुकानदार को फायदा यह है कि क्यूआर कोड और साउंडबॉक्स उसे मुफ्त में लगेंगे।
क्यूआर कोड पर ₹300 और साउंडबॉक्स पर ₹750 किसको मिलेगा?
यह पैसा उस बैंक या पेमेंट कंपनी को मिलेगा जो दुकान पर क्यूआर कोड लगाएगी या साउंडबॉक्स फिट करेगी — दुकानदार को नहीं।
दोनों एक साथ लगें तो कुल कितना मिलेगा?
क्यूआर कोड ₹300 जमा साउंडबॉक्स ₹750, कुल ₹1,050 बैंक को मिलेंगे — लेकिन तभी जब उपयोग की शर्त पूरी होगी।
कौन सी दुकान इस योजना के लिए पात्र है?
जिस दुकान का पिछले वित्तीय वर्ष में सालाना टर्नओवर ₹40 लाख तक हो। खास ध्यान टियर 3 से टियर 6 केंद्रों, पूर्वोत्तर राज्यों, जम्मू-कश्मीर और लद्दाख पर है। पीएम स्वनिधि और पीएम विश्वकर्मा के व्यापारी भी पात्र हैं।
क्या बड़ी दुकानों को भी यह फायदा मिलेगा?
नहीं। सालाना टर्नओवर ₹40 लाख से ज़्यादा होने पर दुकान इस योजना के दायरे में नहीं आएगी।
उपयोग की शर्त क्या है?
एक तिमाही के तीन महीनों में से कम से कम दो महीनों में कम से कम 25 योग्य यूपीआई लेन-देन होने चाहिए, और हर महीने कम से कम ₹5,000 का लेन-देन होना चाहिए।
योग्य लेन-देन किसे माना जाएगा?
₹2,000 तक का यूपीआई लेन-देन योग्य माना जाएगा। वापस हुआ, रिफंड हुआ या रद्द हुआ पेमेंट नहीं गिना जाएगा।
क्या एक बिल को दो हिस्सों में बाँटकर पेमेंट ले सकते हैं?
नहीं। एक बिल को टुकड़ों में बाँटकर ₹2,000 से नीचे लाना मना है।
योजना का पैसा कहाँ से आएगा?
यूपीआई एमडीआर संग्रह के 5 प्रतिशत से यह फंड बनेगा।
फंड के तीन हिस्से कौन से हैं?
कंपोनेंट ए 30 प्रतिशत ऑनबोर्डिंग के लिए, कंपोनेंट बी 50 प्रतिशत ग्रोथ के लिए, और कंपोनेंट सी 20 प्रतिशत बढ़ोतरी के लिए है।
ग्रोथ वाला पैसा कैसे मिलेगा?
कुल योग्य लेन-देन मूल्य का 0.03 प्रतिशत मिलेगा, और लक्षित इलाकों में 50 प्रतिशत अतिरिक्त मिलेगा। इसके लिए तिमाही-दर-तिमाही कम से कम 5 प्रतिशत की बढ़ोतरी ज़रूरी है।
₹1 लाख के तिमाही लेन-देन पर ग्रोथ का पैसा कितना बनेगा?
₹30 बनेगा, और लक्षित शहर या कस्बे में ₹45 बनेगा।
बढ़ोतरी वाला पैसा कैसे मिलेगा?
लक्षित इलाकों में पिछली तिमाही से जो बढ़ोतरी हुई, उसका 0.20 प्रतिशत मिलेगा। ₹20,000 की बढ़ोतरी पर ₹40 मिलेंगे।
योजना कितने साल चलेगी?
तीन साल — उस तारीख से, जिस दिन यूपीआई एमडीआर लागू होगा।
योजना कब से शुरू होगी?
अभी घोषित नहीं है। योजना एमडीआर लागू होने से जुड़ी है, और एमडीआर की पक्की तारीख NPCI ने अभी तय नहीं की है। जनवरी 2027 की संभावना खबरों में है, लेकिन यह पक्की तारीख नहीं है।
एमडीआर कितना लगेगा?
₹2,000 से ऊपर के मर्चेंट पेमेंट पर 0.4 प्रतिशत, अधिकतम ₹300 तक। ₹2,000 तक के पेमेंट मुफ्त रहेंगे, और पर्सन-टू-पर्सन ट्रांसफर भी मुफ्त रहेंगे।
क्या छोटे व्यापारी को एमडीआर देना होगा?
जो छोटे व्यापारी अपने पर्सनल क्यूआर से महीने में ₹1 लाख तक का पेमेंट लेते हैं, उन्हें कोई शुल्क नहीं देना होगा। ₹2,000 तक के पेमेंट पर भी कोई शुल्क नहीं है।
NPCI का लक्ष्य क्या है?
NPCI का लक्ष्य है कि इस योजना से हर साल एक करोड़ तक नए क्यूआर कोड लगें।
दुकानदार को अभी क्या करना चाहिए?
अपने बैंक से क्यूआर कोड और साउंडबॉक्स के बारे में बात करें, महीने में कम से कम 25 यूपीआई लेन-देन और ₹5,000 का लेन-देन बनाए रखें, और इस योजना के नाम पर किसी को पैसे या ओटीपी न दें। --- ## Keywords (provisional, max 24, Hindi Devanagari) 1. यूपीआई व्यापार सक्षम योजना 2. upi qr code 300 रुपये 3. upi साउंडबॉक्स 750 4. upi मर्चेंट इंसेंटिव स्कीम 5. यूपीआई क्यूआर कोड फ्री योजना 6. upi mdr चार्ज 2026 7. यूपीआई व्यापार सक्षम योजना क्या है 8. npci upi vyapaar saksham scheme 9. छोटी दुकान upi qr code योजना 10. upi साउंडबॉक्स फ्री कैसे मिलेगा 11. upi mdr कब से लगेगा 12. यूपीआई पर चार्ज 2000 रुपये 13. upi qr code लगाने पर पैसे 14. पीएम स्वनिधि upi योजना 15. पीएम विश्वकर्मा upi लाभ 16. upi मर्चेंट 400 रुपये 17. यूपीआई साउंडबॉक्स योजना 2026 18. npci नया सर्कुलर नवंबर 2026 19. upi payment charge small merchant 20. यूपीआई क्यूआर कोड 1 करोड़ लक्ष्य 21. upi incentive scheme 2026 hindi 22. छोटी दुकान डिजिटल पेमेंट योजना 23. upi mdr 0.4 प्रतिशत क्या है 24. यूपीआई व्यापार सक्षम योजना पात्रता