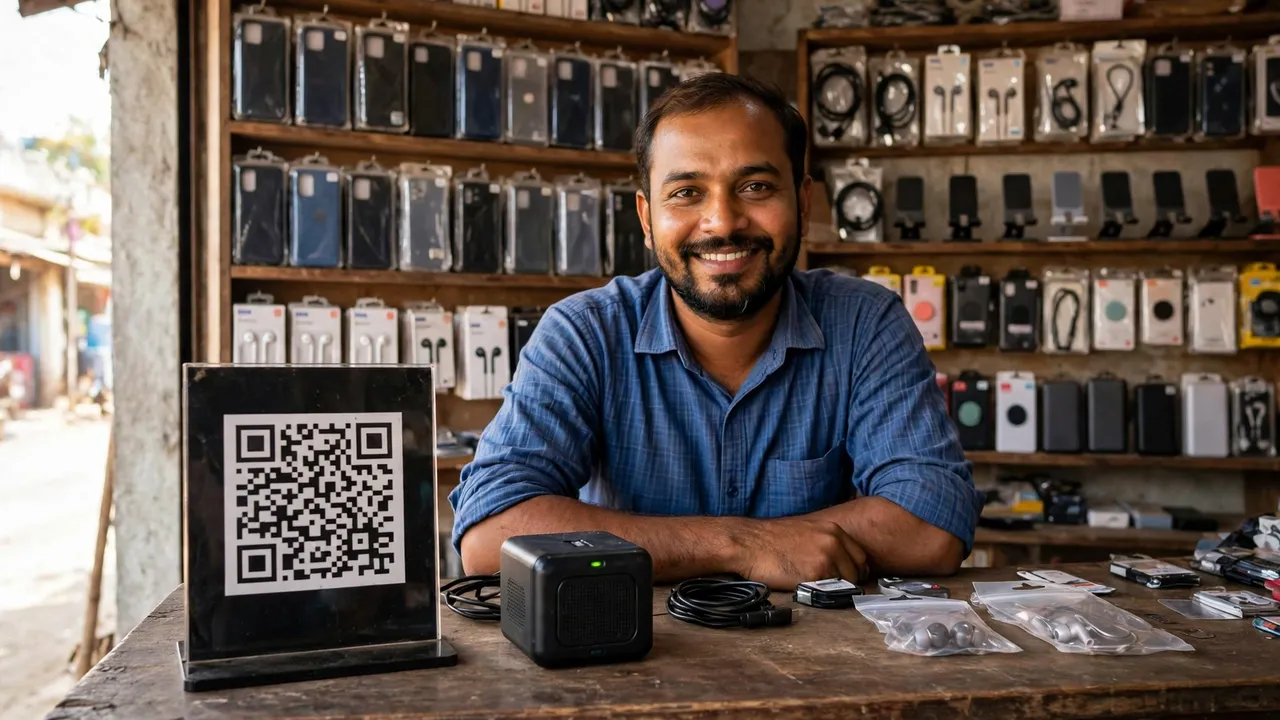
अगर आप भारत में छोटी दुकान चलाते हैं — किराना दुकान, चाय की दुकान, सब्ज़ी की रेहड़ी, दर्ज़ी की दुकान — तो एक नई योजना का नाम सीधे आपसे जुड़ा है। इसका नाम है UPI व्यापार सक्षम योजना, जिसकी घोषणा NPCI ने 11 नवंबर 2026 को की, और यह आपकी दुकान में मुफ्त क्यूआर कोड और मुफ्त साउंडबॉक्स पहुंचाना चाहती है। यह गाइड पूरी योजना को सीधे शब्दों में समझाती है: कौन पात्र है, क्या मिलेगा, दुकान को हर महीने क्या करना होगा, यूपीआई शुल्क कैसे होंगे, और यह सब असल में कब शुरू होगा।
कोई भी मैसेज जो आपको नकद देने का वादा करे, उस पर भरोसा करने से पहले इसे ध्यान से पढ़ें। खबरों में छपे 300 रुपये और 750 रुपये के आंकड़े सच हैं, लेकिन वे आपके बैंक को मिलते हैं, आपको नहीं। आपका फायदा अलग है और छोटी दुकान के लिए उतना ही कीमती है: डिजिटल भुगतान स्वीकार करने के उपकरण, मुफ्त में। नीचे लिखी हर बात NPCI के 11 नवंबर 2026 के सर्कुलर और उसके बाद आई खबरों से ली गई है, और हर तारीख 14 नवंबर 2026 की स्थिति के अनुसार दी गई है।
योजना क्या है — और NPCI इसे क्यों लाया
यूपीआई आज भारत में दुकानों पर भुगतान का सबसे आम तरीका बन चुका है, लेकिन करोड़ों छोटे व्यापारी अब भी सिर्फ नकद लेते हैं, या यूपीआई कभी-कभार ही लेते हैं। NPCI, जो यूपीआई चलाता है, इस फर्क को खत्म करना चाहता है। UPI व्यापार सक्षम योजना उसी का तरीका है: बैंकों और भुगतान कंपनियों को छोटे व्यापारियों को जोड़ने के लिए भुगतान करना, एक-एक क्यूआर कोड करके, और हर साल 1 करोड़ तक नए क्यूआर कोड जोड़ने का लक्ष्य।
सक्षम का मतलब है समर्थ या सशक्त — और यही सोच है: सबसे छोटी दुकान को भी बड़े स्टोर की तरह डिजिटल भुगतान लेने में सक्षम बनाना। काउंटर पर क्यूआर कोड और हर भुगतान पर बोलने वाला साउंडबॉक्स छोटे दुकानदार को वही भरोसा देता है जो एक बड़े सुपरमार्केट को होता है: हर भुगतान दिखता है, सुनाई देता है और दर्ज होता है।
पैसा किसे मिलता है: असली खेल समझें
यह वह हिस्सा है जिसे ज़्यादातर लोग गलत समझते हैं। जब खबर कहती है कि हर क्यूआर कोड पर 300 रुपये और हर साउंडबॉक्स पर 750 रुपये, तो वह पैसा उस बैंक या भुगतान सेवा कंपनी को मिलता है जो आपको उपकरण देती है — आपकी जेब में नहीं। आपका फायदा यह है कि क्यूआर कोड और साउंडबॉक्स आपको मुफ्त मिलते हैं। इसे यूं समझें: सरकार बैंक को आपकी सेवा करने के लिए भुगतान करती है, बजाय इसके कि बैंक आपसे शुल्क ले।
इन प्रोत्साहनों का फंड यूपीआई एमडीआर के 5 प्रतिशत से बनता है, यानी व्यापारी यूपीआई भुगतानों पर लगने वाले शुल्क से। यह तीन हिस्सों में बंटता है। भाग A, 30 प्रतिशत, नए व्यापारियों को जोड़ने के लिए है। भाग B, 50 प्रतिशत, इस्तेमाल बढ़ाने के लिए है — योग्य यूपीआई मूल्य का 0.03 प्रतिशत, और लक्षित कस्बों व क्षेत्रों में 50 प्रतिशत अतिरिक्त, बशर्ते इस्तेमाल एक तिमाही से अगली तिमाही में कम से कम 5 प्रतिशत बढ़े। भाग C, 20 प्रतिशत, अतिरिक्त बढ़ोतरी के लिए है — लक्षित क्षेत्रों में यूपीआई मूल्य में हुई बढ़ोतरी का 0.20 प्रतिशत। आपको यह बंटवारा याद रखने की ज़रूरत नहीं है। आपके लिए सीधी बात यह है: बैंक तभी कमाता है जब आपकी दुकान यूपीआई का इस्तेमाल सच में करती है, इसलिए बैंक की दिलचस्पी इसमें है कि आप यूपीआई का अच्छा इस्तेमाल करें।
कौन पात्र है: सीधे शब्दों में पात्रता
पहली जांच आकार की है। आपके कारोबार का पिछले वित्तीय वर्ष का सालाना टर्नओवर 40 लाख रुपये तक होना चाहिए। यह लकीर इसलिए खींची गई है ताकि योजना सच में छोटी दुकानों के लिए रहे, बड़े व्यापारियों के लिए नहीं। अगर आपका टर्नओवर इस सीमा के अंदर है, तो आप पहला दरवाज़ा पार कर लेते हैं।
दूसरी जांच जगह की है। योजना का ध्यान टियर 3 से टियर 6 केंद्रों — छोटे कस्बों और ग्रामीण इलाकों — के साथ-साथ पूर्वोत्तर राज्यों, जम्मू-कश्मीर और लद्दाख पर है। टियर 1 और टियर 2 के बड़े शहर प्राथमिकता में नहीं हैं। दो समूहों का नाम योजना में सीधे लिखा है: पीएम स्वनिधि के लाभार्थी, यानी रेहड़ी-पटरी वालों के लिए ऋण योजना वाले, और पीएम विश्वकर्मा के लाभार्थी, यानी पारंपरिक कारीगर और शिल्पकार। अगर आप इनमें से किसी समूह में हैं, तो आप सीधे योजना के अंदर हैं।
उपयोग की जांच: हर महीने 25 भुगतान और 5,000 रुपये
मुफ्त क्यूआर कोड जिसका कोई इस्तेमाल न करे, किसी काम का नहीं — इसलिए योजना उपयोग की जांच रखती है। हर तिमाही में आपकी दुकान को कम से कम 25 योग्य यूपीआई लेनदेन 3 महीनों में से कम से कम 2 महीनों में करने होंगे, और हर महीने कम से कम 5,000 रुपये का यूपीआई मूल्य लेना होगा। दोनों शर्तें एक साथ पूरी होनी चाहिए।
सिर्फ 2,000 रुपये या उससे कम के भुगतान योग्य लेनदेन माने जाते हैं। उलटे गए, वापस किए गए या रद्द किए गए भुगतान नहीं गिने जाते। और एक बिल को कई छोटे भुगतानों में तोड़कर गिनती बढ़ाना — बिल-स्प्लिटिंग — मना है। एक असली उदाहरण लें: एक किराना दुकान जहां महीने में 40 ग्राहक यूपीआई से भुगतान करते हैं, ज़्यादातर 100 से 600 रुपये के बीच, महीने का कुल करीब 12,000 रुपये बनता है। वह दुकान दोनों जांचें आराम से पार कर लेती है। लेकिन एक दुकान जो महीने में सिर्फ 12 यूपीआई भुगतान लेती है, टर्नओवर छोटा होने के बावजूद फेल हो जाती है। सबक सीधा है: क्यूआर कोड का इस्तेमाल हर दिन, हर छोटी बिक्री पर करें।
एमडीआर: व्यापारी कितना देंगे, और क्या मुफ्त रहेगा
एमडीआर यानी मर्चेंट डिस्काउंट रेट, व्यापारी यूपीआई भुगतानों पर लगने वाला शुल्क है, और यही इस पूरी योजना का फंड है। योजना के तहत 2,000 रुपये से ऊपर के भुगतानों पर एमडीआर 0.4 प्रतिशत है, जो हर लेनदेन पर अधिकतम 300 रुपये तक सीमित है। व्यक्ति से व्यक्ति को भुगतान मुफ्त रहते हैं। 2,000 रुपये तक के भुगतान मुफ्त रहते हैं। और निजी क्यूआर कोड से महीने में 1 लाख रुपये तक लेने वाले छोटे व्यापारी शून्य भुगतान करते हैं।
आम छोटी दुकान के लिए इसका मतलब है कि रोज़ का कारोबार नहीं बदलता: किराने के 200 रुपये के भुगतान पर आपको एमडीआर में कुछ नहीं देना होता। शुल्क सिर्फ 2,000 रुपये से ऊपर के बड़े एकल भुगतानों पर लगता है, और तब भी अधिकतम 300 रुपये तक सीमित रहता है। इसीलिए 25 लेनदेन वाली जांच में सिर्फ 2,000 रुपये या उससे कम के भुगतान गिने जाते हैं — योजना उन छोटे, रोज़मर्रा के भुगतानों के इर्द-गिर्द बनी है जो मुफ्त हैं।
यह कब शुरू होगी, और कितने समय तक चलेगी?
यहां ईमानदारी सबसे ज़रूरी है। 14 नवंबर 2026 की स्थिति के अनुसार, शुरू होने की कोई तारीख तय नहीं हुई है। पहले 15 अक्टूबर 2026 की तारीख की बात थी, लेकिन लॉन्च दिवाली के बाद टल गया, और अब खबरों में जनवरी 2027 में शुरू होने की संभावना जताई जा रही है। जो भी आज आपको पक्की तारीख बताता है, वह अंदाज़ा लगा रहा है।
एक बार शुरू होने पर योजना यूपीआई एमडीआर लागू होने की तारीख से 3 साल तक चलेगी, और NPCI हर 6 महीने में इसकी समीक्षा करेगा। यह समीक्षा चक्र मायने रखता है: योजना सीखते हुए नियमों में बदलाव कर सकती है। अगर आप छोटे दुकानदार हैं, तो समझदारी यही है कि आदत अभी से बनाएं — महीने में 25 यूपीआई भुगतान और 5,000 रुपये — ताकि जिस दिन योजना शुरू हो, आपकी दुकान पहले से जांच पास कर रही हो।
अभी क्या करें: पांच कदमों की सूची
पहला, अगर आपके पास यूपीआई क्यूआर कोड नहीं है, तो अपने बैंक से मांगें — और पूछें कि क्या यह व्यापार सक्षम योजना शुरू होने पर इसके तहत मिलेगा। दूसरा, क्यूआर कोड वहां लगाएं जहां हर ग्राहक देख सके, और नकद देने वाले ग्राहकों से यूपीआई आज़माने को कहें। तीसरा, हर महीने अपने यूपीआई भुगतान गिनें: 25 से ज़्यादा और मूल्य 5,000 रुपये से ज़्यादा का लक्ष्य रखें। चौथा, अगर आप पीएम स्वनिधि या पीएम विश्वकर्मा के लाभार्थी हैं, तो अपने योजना के कागज़ तैयार रखें, क्योंकि आपका समूह योजना में नाम से लिखा है। पांचवां, जब एमडीआर लागू हो जाए तो इस पेज को दोबारा देखें — उसी दिन योजना असल में शुरू होगी, और यहां का चेकर आपको बताएगा कि आपकी स्थिति क्या है।
और एक चेतावनी जो कभी नहीं बदलती: योजना की तरफ से कोई भी आपको फोन करके क्यूआर कोड या साउंडबॉक्स देने के बदले पैसे, यूपीआई पिन या ओटीपी कभी नहीं मांगेगा। उपकरण मुफ्त हैं, प्रोत्साहन बैंक को जाता है, और जो भी आपसे नामांकन के लिए भुगतान मांगे, वह इस योजना का हिस्सा नहीं है।